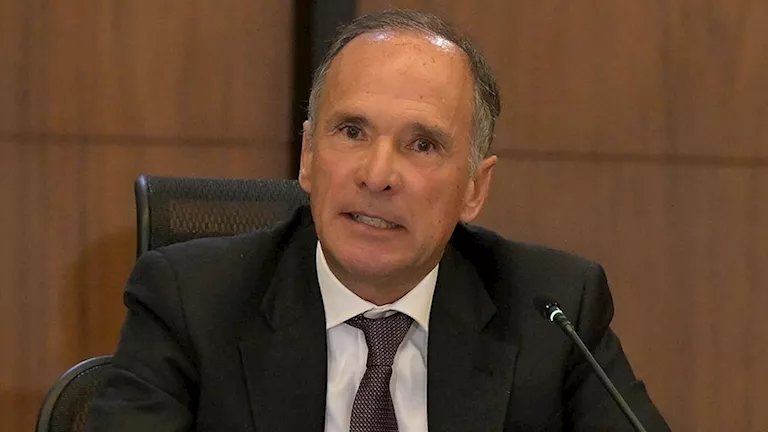
أعاد رجل الأعمال والخبير الاقتصادي حسن هيكل فتح ملف الدين المحلي المصري بمقترح غير تقليدي، حسب وصفه، لإعادة ترتيب جانب من المديونية، يقوم على مبادلة جزء منها بأصول تنتقل إلى البنك المركزي، أو إصدار سندات وصكوك منخفضة الفائدة يكتتب فيها البنك المركزي أو البنوك التجارية، بهدف تخفيف أعباء الفوائد التي تستنزف جانبًا كبيرًا من إيرادات الموازنة العامة.
بدأ هيكل طرحه في مقطع فيديو نشره عبر منصة إكس، قال فيه إن المشكلة الأساسية التي تواجه الموازنة العامة تتمثل في الارتفاع الكبير لتكلفة خدمة الدين، مشيرًا إلى أن الفوائد المدينة بلغت، وفق الأرقام التي عرضها، نحو 2.8 تريليون جنيه من إجمالي إيرادات قدرها 3.2 تريليون جنيه.
واعتبر أن نسبة الفوائد إلى إيرادات الموازنة أصبحت مؤشرًا أكثر أهمية في قياس الضغوط المالية من الاكتفاء بالنظر إلى نسبة الدين العام إلى الناتج المحلي الإجمالي؛ لأن السؤال، من وجهة نظره، لا يتعلق فقط بحجم الدين، وإنما بمقدار ما تستنزفه فوائده من موارد الدولة قبل توجيه الإنفاق إلى الصحة والتعليم والدعم والأجور والمعاشات.
بعد رفع سعر الفائدة اليوم، مفيش حل للدين العام المحلي إلا ١. مقايضة كبرى أو ٢. سند سيادي مدعم يحل محل أذون الخزانة بفائدة منخفضة للغاية ولسنوات طويلة يكتتب فيها إلزامياً الينوك. قلت كده بقالي سنتين. ومفيش حلول أخرى. https://t.co/52OUrz7r0v
— Hassan Heikal (@heikalh) October 29, 2026
ورفض هيكل الاعتماد على بيع الشركات والأصول الحكومية باعتباره حلًا رئيسيًا للأزمة، وضرب مثالًا ببيع أصول بقيمة 10 مليارات دولار، بما يعادل نحو 500 مليار جنيه وفق تقديره، قائلًا إن هذه الحصيلة لا تغطي سوى فوائد شهرين تقريبًا.
وحذر من أن استمرار بيع الأصول لتوفير السيولة اللازمة لسداد الفوائد قد ينتهي بتجريد الدولة من جانب من ممتلكاتها خلال السنوات المقبلة، بينما يظل أصل الدين قائمًا، معتبرًا أن معالجة المشكلة تقتضي خفض تكلفة المديونية نفسها، لا الاكتفاء بتوفير أموال لسداد فوائدها.
كيف تتحول المشروعات الصغيرة والمتوسطة إلى قاطرة لزيادة الإنتاج المحلي؟
هل نسدد التزامات اليوم من عوائد أصول الغد؟
حذرت هدى الملاح المديرة العامة لـ المركز الدولي للاستشارات الاقتصادية ودراسات الجدوى والتدريب، من التعامل مع الأصول العامة باعتبارها مجرد مخزون من القيمة يمكن تحويله إلى سيولة لسداد الالتزامات الحالية، مشيرة إلى أن الأصول المدرة للدخل لا تُقاس بقيمتها السوقية وحدها، وإنما بما تحققه من تدفقات نقدية وعوائد اقتصادية مستمرة.
وقالت لـ الحدث الإخبارية، إن مبادلة الأصول بالمديونيات تحتاج إلى تدقيق اقتصادي ومحاسبي وقانوني، لأن نقل ملكية أصل أو استخدامه ضمانًا للتمويل أو توريق تدفقاته النقدية المستقبلية إجراءات مختلفة، ولكل منها آثارها على الموازنة وحقوق الدولة والعوائد التي يمكن أن تحققها مستقبلًا.
وأضافت أن الخطر يكمن في تحويل أصول استراتيجية تحقق إيرادات مستمرة إلى وسيلة لتوفير سيولة عاجلة، دون دراسة ما إذا كانت قيمة الالتزامات التي ستُسوى توازي العوائد التي ستتخلى الدولة عنها.
وبحسب هدى الملاح، فإن السؤال لا ينبغي أن يكون فقط: كم تساوي الأصول التي ستدخل في المبادلة؟ وإنما أيضًا: ما العائد الذي كانت ستحققه هذه الأصول للدولة خلال السنوات المقبلة؟ وهل ستعوض عملية المبادلة هذا العائد أم ستستهلك موردًا مستقبليًا لسداد التزام حالي؟
خبير اقتصادي: رفع الفائدة 1% قرار مبرر لمواجهة التضخم.. لكن تكلفته قد تمتد إلى الاستثمار والعمالة
هيكل: لا أطرح بيع الأصول بل نقلها داخل الدولة مقابل إسقاط جزء من الدين
وفي مواجهة المخاوف المتعلقة بالتفريط في الملكية العامة، أوضح هيكل أن مقترحه لا يقوم على بيع الأصول لمستثمرين من خارج القطاع العام، وإنما على إعادة توزيع ملكيتها داخل نطاق الدولة.
وطرح مسارين لإعادة هيكلة الدين المحلي؛ أولهما نقل أصول من الموازنة العامة إلى البنك المركزي، بعد تحديد طبيعتها وتقييمها، مقابل إسقاط جزء من المديونية المستحقة على الموازنة.
أما المسار الثاني، فيتمثل في إصدار وزارة المالية سندات أو صكوكًا بأسعار فائدة منخفضة للغاية، يكتتب فيها البنك المركزي مباشرة أو من خلال البنوك التجارية، بما يسمح بإعادة ترتيب المديونية وخفض تكلفة خدمتها.
وفي مناقشة هذا الرأي مع مصراوي، يرى الخبير الاقتصادي وعضو مجلس النواب محمد فؤاد، أن الفكرة تثير تساؤلات بشأن جدواها، خاصة أن مصر تمتلك بالفعل صندوقًا سياديًا لإدارة الأصول، كما أن تفاصيل آلية نقل الملكية وتسوية الالتزامات لم تكن واضحة بما يكفي للحكم على إمكانية تنفيذها.
ورأى هيكل أن تدخل البنك المركزي يمكن أن يتيح معالجة جانب من العلاقة المالية بين الموازنة والجهاز المصرفي، بدلًا من نقل الأصول مباشرة إلى البنوك التجارية، التي ترتبط بالتزامات تجاه المودعين والعملاء.
التضخم يلتهم الرواتب.. كيف تعالج الأسر المصرية "عجز الدخل الشهري"؟
نقل الدين من جهة إلى أخرى لا يمحو الالتزام
لكن وليد جاب الله عضو الجمعية المصرية للاقتصاد السياسي، اعترض على جوهر فكرة نقل الأصول إلى البنك المركزي مقابل تسوية المديونية، معتبرًا أن تغيير الجهة التي تحمل الدين أو ربطه بأصل معين لا يعني اختفاء الالتزام المالي.
وقال لـ الحدث الإخبارية، إن الديون الحكومية تظل ديونًا سيادية، وإن انتقالها بين جهات مختلفة داخل الدولة لا يؤدي بالضرورة إلى التخلص منها، وإنما قد يغير الجهة الحاملة للالتزام أو طبيعة الضمان المرتبط به.
تتقاطع هذه المخاوف مع تحذير الخبير الاقتصادي الدكتور محمد فؤاد من أن إعادة ترتيب الدين المحلي لا يمكن تقييمها بمعزل عن حقوق أصحاب الأموال التي تمول جانبًا كبيرًا منه، وفي مقدمتها ودائع البنوك.
ويقول فؤاد لـ الحدث الإخبارية، إن استخدام الأصول الحكومية لتسوية المديونية قد يعني عمليًا تجميد أموال المودعين في أصول ثابتة، بعضها غير مدر للدخل، محذرًا من أن المشكلة لا تتعلق فقط بنقل الالتزامات من جهة إلى أخرى، وإنما بكيفية تعويض حاملي أدوات الدين دون خلق اختلالات نقدية جديدة.
ويضيف أن تنفيذ المقترح قد يضع الاقتصاد أمام مسارين، أولهما تعويض البنوك والمستثمرين وأصحاب أدوات الدين بالكامل عبر إضافة الأموال إلى حساباتهم النقدية والاحتياطية، وهو ما قد يؤدي إلى زيادة المعروض النقدي وتصاعد الضغوط التضخمية، والثاني تطبيق خصم على قيمة المستحقات فيما يعرف بـ Haircut، بما يعني تحميل أصحاب الأموال جزءًا من تكلفة إعادة الهيكلة ويهدد بتآكل مدخراتهم.
وبحسب جاب الله، فإن المقترح لا يقدم معالجة حقيقية لمشكلة المديونية طالما أن الالتزامات المالية تظل قائمة بعد نقلها أو إعادة ترتيبها، متسائلًا عن الجدوى الاقتصادية من تغيير موقع الدين دون تخفيض حقيقي لأعبائه.
وضرب الخبير الاقتصادي مثالًا بالولايات المتحدة، مشيرًا إلى ارتفاع نسبة الدين الأمريكي إلى الناتج المحلي الإجمالي مقارنة بمصر، ومتسائلًا عن سبب عدم طرح هذا التصور على الاقتصادات الكبرى أو تقديمه للمؤسسات المالية الدولية إذا كان يمثل آلية قابلة للتطبيق على نطاق واسع.
البنك الدولي يتوقع قفزة الذهب إلى متوسط 4600 دولار للأوقية خلال 2026
التوريق ليس بيعًا.. لكنه قد يحرم الدولة من إيرادات مستقبلية
من زاوية أخرى، ميزت الملاح بين مبادلة ملكية الأصول وتوريق التدفقات النقدية، موضحة أن التوريق يقوم على تحويل إيرادات مستقبلية متوقعة إلى أوراق مالية قابلة للتداول، بما يتيح الحصول على سيولة حالية مقابل التنازل عن جزء من تلك التدفقات.
وقالت إن التوريق قد يكون أداة تمويلية مقبولة من حيث المبدأ، لكنه لا يعني أن التمويل أصبح بلا تكلفة؛ فالدولة تحصل على أموال في الوقت الحالي مقابل إتاحة جزء من إيرادات المستقبل، وهو ما يتطلب مقارنة تكلفة التمويل بالعائد الذي كان الأصل سيحققه إذا ظل تحت إدارة الدولة.
وأضافت أن منح مستثمر حق تشغيل مرفق أو تطويره لفترة محددة، مع احتفاظ الدولة بملكيته، يختلف عن نقل ملكية الأصل نفسه، مشيرة إلى أن الخلط بين البيع والتوريق وحقوق الانتفاع قد يؤدي إلى تقييم غير دقيق للآثار الاقتصادية والقانونية للمقترح.
وحذرت من أن استخدام أصول تحقق عوائد مستدامة لسداد التزامات قصيرة الأجل قد يخفف ضغطًا ماليًا آنيًا، لكنه قد يخلق فجوة في الإيرادات خلال السنوات التالية، إذا لم تتوافر بدائل تعوض ما فقدته الدولة.
لماذا ارتفع التضخم رغم محدودية الزيادة السنوية؟ 3 ضغوط ترفع الأسعار
هيكل يستشهد بتجربة اليابان
واستند هيكل في الدفاع عن إمكانية تدخل البنك المركزي إلى تجارب دولية، مشيرًا إلى بنك اليابان المركزي الذي امتلك، عبر صناديق استثمار متداولة، تعرضًا لأسهم شركات مدرجة في البورصة اليابانية، معتبرًا أن أدوار البنوك المركزية قد تتسع خلال الأزمات الاقتصادية، ولا تقتصر دائمًا على الأدوات النقدية التقليدية.
وقال إن استقلالية البنوك المركزية لا تعني، من وجهة نظره، استحالة تدخلها في ترتيبات استثنائية لمعالجة الضغوط الاقتصادية، لكنه ترك تحديد حجم العملية وآليات تنفيذها للنقاش بين محافظ البنك المركزي ووزارة المالية.
في المقابل، رفض جاب الله إسناد دور تملك أصول الدولة إلى البنك المركزي، معتبرًا أن الوظائف الأساسية للبنوك المركزية تتمثل في إدارة الاحتياطيات والسياسة النقدية والحفاظ على الاستقرار النقدي، وليس تولي ملكية أصول الدولة أو استخدامها لإعادة ترتيب مديونية الحكومة.
ورأى أن نقل الأصول إلى البنك المركزي يثير تساؤلات بشأن طبيعة الدور المطلوب منه، ومدى اتساق ذلك مع اختصاصاته الأساسية، مشددًا على أن تغيير الجهة التي تمتلك الأصل أو تتحمل الدين لا يضمن وحده تحسن الوضع المالي للدولة.
ومن زاوية تقييم الجدوى الفنية للمقترح، طالب محمد فؤاد، بضرورة رسم تسلسل واضح للعملية المقترحة، يحدد العلاقة بين أطرافها وآليات انتقال الأصول وحركة الأموال وتسوية الأرصدة قبل الانتقال إلى الحكم على نتائجها، ويدعو إلى قياس آثارها المحتملة على المؤشرات الاقتصادية من خلال محاكاة باستخدام نموذج اقتصادي قياسي Econometric Model، معتبرًا أن غياب هذه التفاصيل يجعل المقترح أقرب إلى طرح نظري لا تتوافر له بعد مقومات التقييم الجاد.
هل ينجح الاقتصاد المصري في اختبار ما بعد صندوق النقد؟
تحذير من خلط قناة السويس بالأصول التجارية
وفي سياق الجدل حول الأصول التي يمكن أن تدخل في أي مبادلة، حذرت الملاح من التعامل مع قناة السويس باعتبارها أصلًا ماليًا عاديًا يمكن تقييمه بمنطق البيع والشراء، مشيرة إلى أنها ممر مائي دولي ومرفق استراتيجي يرتبط بالسيادة الوطنية والأمن القومي وموقع مصر في حركة التجارة العالمية.
وقالت إن هناك فارقًا قانونيًا بين بيع القناة نفسها، وطرح أسهم شركة تعمل في نشاط مرتبط بها، ومنح حقوق تشغيل أو استغلال لأنشطة محددة، موضحة أن منح حق استغلال نشاط أو مرفق لفترة محددة لا يعني بالضرورة انتقال ملكيته.
وذكرت أن أي تصور يتعلق بقناة السويس يجب أن يراعي طبيعتها القانونية والسيادية، وألا يختزل قيمتها في العائد المالي المباشر، لافتة إلى أنها تمثل أيضًا أحد مصادر النقد الأجنبي المهمة للدولة.
وكان هيكل قد نفى، في بداية الفيديو المنشور عبر إكس، دعوته إلى بيع قناة السويس أو رهنها مقابل المديونية، وقال إن عدم بيع القناة أو رهنها يمثل أحد ثوابته الوطنية، معتبرًا أن ما نُسب إليه جاء نتيجة فهم خاطئ لتغريدة سابقة.
- أسعار البيع والشراء.. سعر اليورو اليوم السبت 31 أكتوبر 2026
- بكام الدولار النهارده؟ أسعار الدولار في البنوك المصرية اليوم السبت 31-10-2026
- سعر الدولار اليوم السبت 31 أكتوبر 2026 في البنوك المصرية
- لميس الحديدي: كل زيادة 1% في الفائدة ترفع تكلفة الدين 145 مليار جنيه
- سعر الريال السعودي مقابل الجنيه المصري اليوم في البنوك المصرية