


مباشر- استفادت شركات الاشتراكات لسنوات من حقيقة بسيطة في سلوك المستهلكين، وهي أن الاشتراك في الخدمات أسهل بكثير من إلغائها.
فالمستهلكون قد ينسون الخدمات التي اشتركوا فيها، أو يتوقفون عن استخدامها مع الاستمرار في دفع تكلفتها، وقد يختفي رسم شهري بقيمة 9 أو 15 دولاراً ضمن كشف حساب بطاقة الائتمان لعدة أشهر أو حتى سنوات.
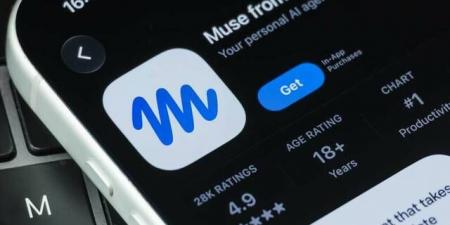
ومع إطلاق "ميتا ميوز" هذا الشهر، وهو وكيل شخصي للذكاء الاصطناعي يمكنه التعامل مع مهام في العديد من جوانب الحياة الشخصية، اتضح سريعاً أن تضخم الاشتراكات يمثل هدفاً سهلاً لهذه التقنية.
ويمكن لـ"ميوز" مساعدة المستهلكين على تحديد الاشتراكات المتكررة وإلغائها، ورغم وجود خدمات لإدارة الاشتراكات منذ سنوات، فإن "ميوز" يدمج هذه الإمكانية ضمن مساعد شخصي أوسع نطاقاً، ما قد يجعل اكتشاف الرسوم المتكررة المنسية وإلغاءها أسهل بكثير.
وتكتسب هذه الخطوة أهمية خاصة في ظل ارتفاع الإنفاق على الاشتراكات، فقد زاد نحو 44% من المستهلكين الأمريكيين إنفاقهم على الاشتراكات خلال عام 2025، بينما ارتفع متوسط الإنفاق السنوي إلى 1887 دولاراً، أو نحو 157 دولاراً شهرياً، وفقاً لتقرير نشرته "ماستركارد" و"إف تي ستراتيجيز" في أبريل.
وارتفع الإنفاق على الاشتراكات بنسبة 7.7% على أساس سنوي خلال يوليو، متجاوزاً نمو إجمالي الإنفاق عبر البطاقات، وفقاً لبيانات المدفوعات لدى "بنك أوف أمريكا"، فيما استحوذت اشتراكات الترفيه وتجارة التجزئة على نحو 43% من الإجمالي.
ودرس نيل ماهوني، أستاذ الاقتصاد في جامعة ستانفورد ومدير معهد ستانفورد لأبحاث السياسة الاقتصادية، حجم استفادة شركات الاشتراكات عندما يفشل المستهلكون في إلغاء خدماتهم.
وقال ماهوني، مستشهداً ببيانات بحثه المنشور عام 2025 في "أمريكان إيكونوميك ريفيو" بعنوان "بيع الاشتراكات"، والذي شارك في تأليفه مع اقتصاديي ستانفورد ليران إيناف وبن كلوباك: "وجدنا أنه عندما يُجبر الناس على اتخاذ قرار، فإن احتمال إلغائهم للاشتراك يكون أكبر بنحو أربعة أضعاف".
ويكتسب هذا الفارق أهمية خاصة في عالم وكلاء الذكاء الاصطناعي.
وقدّر الباحثون في جامعة ستانفورد أن الشركات يمكنها مضاعفة الإيرادات تقريباً بفضل خمول المستهلكين، عندما ينسون إلغاء الاشتراك أو يؤجلونه، إضافة إلى صعوبة الإلغاء عندما يتطلب إنهاء الاشتراك وقتاً أو جهداً كبيراً.
وقال ماهوني إن وكلاء الذكاء الاصطناعي الشخصيين يمكنهم تقليص تأثير العاملين معاً، لكنه أشار إلى أن الاشتراكات ليست متساوية في مدى تعرضها لهذا التأثير.
وأوضح أن الاشتراك في منتج مادي، مثل طعام الحيوانات الأليفة، يصعب نسيانه عندما يستمر المنتج في الوصول إلى باب المنزل، بينما يمكن لخدمة رقمية، مثل مراقبة الائتمان، الاستمرار في تحصيل الرسوم بهدوء بعد فترة طويلة من توقف المستهلك عن التفكير فيها.
وفي نهاية المطاف، قد يكون لتدخل وكلاء الذكاء الاصطناعي الشخصيين في هذا السلوك النفسي للمستهلكين تأثيرات تتجاوز سوق الاشتراكات بكثير، وتمتد إلى آليات اتخاذ القرارات داخل الخدمات المالية الأساسية التي تعتمد عليها البنوك اليوم.
وكتب تورستن سلوك، كبير الاقتصاديين في شركة "أبولو"، في تحليل الأسبوع الماضي: "يمكن لوكلاء الذكاء الاصطناعي المماثلين لـ"ميوز" قريباً تحويل أموال الأسر تلقائياً إلى حسابات تحقق عائداً يتراوح بين 3.3% و5.0%، بدلاً من متوسط 0.1% في الحسابات الجارية على مستوى الولايات المتحدة".
وأضاف: "إذا استخدمت كل أسرة وكلاء الذكاء الاصطناعي لتحسين العائد على أرصدتها النقدية، فقد تخسر البنوك حصة كبيرة من الودائع منخفضة التكلفة التي تعتمد عليها في تقديم القروض، وهو ما سيمثل مشكلة للنظام المالي بأكمله".
كان المستهلكون قد بدأوا بالفعل في اتخاذ خطوات أكثر صرامة لخفض اشتراكاتهم.
وقالت شركة "سكرايب أب"، التي تطور تقنيات لإدارة الاشتراكات ودمجها في تطبيقات البنوك والاتحادات الائتمانية وشركات التكنولوجيا المالية، إن مستخدميها أصبحوا الآن أكثر ميلاً بنحو 1.8 مرة إلى بدء عملية إلغاء الاشتراك مقارنة بالعام الماضي.
وقال جوردان ماكلر، الشريك المؤسس والرئيس التنفيذي للشركة: "المزيد من جوانب الحياة يتحول إلى فاتورة متكررة، وتزداد تكلفة هذه الفواتير كل عام، بينما يصبح من الصعب على المستهلكين بشكل متزايد تتبع كل ما يدفعون مقابله".
وأشار إلى أن هذا الارتفاع في عمليات الإلغاء سبق القدرات الجديدة للذكاء الاصطناعي لدى "سكرايب أب"، ويعكس تغيراً أوسع في سلوك المستهلكين.
ووفقاً للشركة، يمتلك المستخدم المتوسط لـ"سكرايب أب" الآن أكثر من 12 دفعة اشتراك متكررة، بينما يمتلك واحد من كل أربعة مستخدمين 20 اشتراكاً أو أكثر.
كما ارتفعت نسبة المستخدمين الذين لديهم 8 اشتراكات على الأقل من 62% إلى 71% خلال العام الماضي.
ويمكن أن تؤدي زيادات الأسعار إلى تسريع عمليات الإلغاء، وقال ماكلر إن عمليات الإلغاء لدى تاجر بعينه قد تقفز بنسبة تصل إلى 50% عند رفع الأسعار.
وشهدت اشتراكات الصحة واللياقة البدنية أكبر زيادة في نشاط الإلغاء، بواقع 3.8 مرة على أساس سنوي، تلتها خدمات بث الفيديو بواقع 2.2 مرة، والأخبار والإعلام بواقع 2.1 مرة، وخدمات بث الموسيقى بواقع 1.9 مرة، وفقاً لماكلر.
وقال ماكلر إن الذكاء الاصطناعي يزيد عدد الاشتراكات التي يمكن لـ"سكرايب أب" مساعدة المستهلكين على إدارتها، وتتتبع الشركة حالياً نحو 200 ألف جهة مختلفة لتحصيل الفواتير المتكررة.
وقبل إضافة قدراتها الجديدة القائمة على الوكلاء هذا العام، كانت الشركة قادرة على أتمتة عمليات إلغاء الاشتراكات لدى بضع مئات فقط من شركات الاشتراكات الكبرى.
ويبلغ متوسط تكلفة الاشتراك الذي يتم إلغاؤه 17.39 دولار شهرياً، وقال ماكلر إن "سكرايب أب" توفر للمستخدمين أكثر من 300 دولار سنوياً في المتوسط من الفواتير المتكررة التي لم يكونوا يدركون أنهم يدفعونها أو لم يعودوا بحاجة إليها.
تواجه شركات الاشتراكات بالفعل معدلات كبيرة من فقدان العملاء، وأظهر تقرير "ماستركارد" أن متوسط معدل فقدان المشتركين شهرياً، أي نسبة المشتركين الذين يلغون اشتراكاتهم أو لا يجددونها خلال شهر معين، يبلغ 20%.
لكن أكثر من نصف شركات الاشتراكات الأمريكية التي شملها الاستطلاع قالت إن ما لا يقل عن 10% من قاعدة مشتركيها غير نشطة، ما يعني أن هؤلاء العملاء ما زالوا مشتركين في الخدمات لكنهم لا يستخدمونها بنشاط.
ومع حصول المستهلكين على سيطرة أكبر على الرسوم المتكررة، قد تحتاج شركات الاشتراكات إلى بذل جهود أكبر للاحتفاظ بهم.
وقالت هيتِيه شاندرا جها، مديرة المنتجات الرئيسية في شركة "زِندِسك" والمتخصصة في نمو المنتجات والاحتفاظ بالعملاء، إن الشركات قد تحتاج إلى إبراز قيمة خدماتها بصورة أوضح قبل وصول العميل إلى شاشة الإلغاء.
وأوضحت أن ذلك قد يعني بالنسبة لبعض الشركات التعامل مع الإلغاء باعتباره قراراً لا يتخذ بصيغة "الكل أو لا شيء".
وقالت جها إن خدمة بث الفيديو التي أنهى العميل مشاهدة أحد مسلسلاتها قد يكون من الأفضل لها عرض خيار إيقاف الاشتراك مؤقتاً بدلاً من تقديم خصم كبير في محاولة يائسة للاحتفاظ به.
وأضافت أن مستخدم تطبيق للياقة البدنية حقق هدفه يمكن نقله إلى فئة مخصصة للحفاظ على النتائج أو منحه مساراً آخر للاستمرار في التفاعل مع الخدمة.
وتشير بيانات شركة "ريكيرلي" لإدارة الاشتراكات إلى أن هذا النوع من المرونة قد ينجح. ففي تقريرها "حالة الاشتراكات 2026"، الذي يستند إلى 76 مليون مشترك فريد لدى أكثر من 2200 شركة، وجدت أن استخدام خيارات "الإيقاف المؤقت قبل الإلغاء" ارتفع بنسبة 337%، وأن ثلاثة من كل أربعة عملاء أوقفوا اشتراكاتهم مؤقتاً عادوا إليها في نهاية المطاف.
ويرى الرئيس التنفيذي لشركة "ميتا"، مارك زوكربيرج، أن "ميوز" يمثل "محوراً رئيسياً" لاستراتيجية الشركة في مجال الذكاء الاصطناعي، التي ستدعمها أجهزة استهلاكية لا تزال قيد الاختبار، بدءاً من نظارات الواقع المعزز وصولاً إلى جهاز "ميوز تشارم" الصغير الذي يشبه سلسلة المفاتيح.
وتحظى هذه الاستراتيجية باهتمام متزايد في السوق، رغم أن الذكاء الاصطناعي واجه اعتراضات من شركة "أمازون"، التي منعت "ميوز" من التسوق عبر موقعها، قائلة إن وصول الوكيل إلى الموقع يخالف شروط الخدمة.
كما تبرز مخاوف كبيرة بشأن الخصوصية عند منح الذكاء الاصطناعي إمكانية الوصول إلى المعلومات المالية، ومع ذلك، قال 43% من المستهلكين إنهم يشعرون بالارتياح تجاه تولي الذكاء الاصطناعي إدارة اشتراكاتهم، وفقاً لبيانات "ريكيرلي".
وقالت جها: "التعامل مع الإلغاء باعتباره انتقالاً، وليس مجرد خسارة، هو ما يميز استراتيجية الاحتفاظ الناضجة عن الاستراتيجية الدفاعية".
وأضافت: "أفضل وسيلة لمواجهة الإلغاء المدعوم بالذكاء الاصطناعي ليست زيادة صعوبة الإلغاء".
وتشير أبحاث "ماستركارد" إلى الاتجاه نفسه، فمن بين المستهلكين الذين شملهم الاستطلاع، قال 74% إنهم يصبحون أكثر ميلاً للاشتراك عندما يكون الإلغاء سهلاً، بينما قال 70% إنهم يصبحون أكثر ميلاً لإعادة الاشتراك.
وقال 34% آخرون إنهم سيستمرون في الاشتراك إذا أُتيح لهم خيار إيقاف الخدمة مؤقتاً بدلاً من إلغائها.
وبدلاً من أن يمثل الذكاء الاصطناعي نهاية نمو الاشتراكات، قد يدفع الشركات إلى بذل مزيد من الجهود لإيجاد طرق جديدة لإقناع العملاء بقيمة خدماتها.
ورصدت "سكرايب أب" أنه بمجرد أن يثق المستخدمون بأن الرسوم المتكررة على حساباتهم هي بالفعل الرسوم التي اختاروا دفعها، يصبحون أكثر ارتياحاً تجاه الاشتراكات عموماً ويزيدون إجمالي إنفاقهم عليها.
وقال ماكلر: "إذا وثق المستهلكون في قدرتهم على رؤية الرسوم المتكررة وإدارتها وإلغائها بسهولة، تظهر بياناتنا أنهم سيكونون أكثر ميلاً إلى زيادة إجمالي إنفاقهم المتكرر، كما سيكونون أكثر استعداداً لتجربة خدمات جديدة من الأساس".
ويرى ماهوني أن السوق الأكثر صحة يجب أن ينتج شركات لا تعتمد على طرق لإبطاء المستهلكين، وإنما توفر لهم مزيداً من الخيارات للبقاء وفقاً لشروطهم الخاصة.
وقال: "عندما يكون الناس عالقين في اشتراكات لا يريدونها أو لا يستطيعون الخروج منها، تكون قوى السوق محدودة، ولا تكون لدى الشركات حوافز لتقديم منتج عالي الجودة بسعر منخفض. ويمكنها ببساطة الاعتماد على قاعدة عملاء مقيدة".
وأضاف ماهوني أنه سواء كان الذكاء الاصطناعي أو المستهلك نفسه هو من يتخذ الخطوة، فعندما يتوقف الناس عن دفع أموال مقابل شيء لم يعودوا يريدونه وينفقونها في مكان آخر، "فهذا أمر جيد للمستهلكين والأسواق والشركات التي تصنع منتجات يريدها الناس".
وقال: "هكذا تعمل الاقتصاديات بالطريقة التي يفترض أن تعمل بها".
- "إس إم سي للرعاية الصحية" توقع عقداً لإنشاء مستشفى في الرياض بـ148.4 مليون ريال
- مساهمو "تبوك الزراعية" يقرون تخفيض رأس المال 80.47% لإطفاء الخسائر المتراكمة
- "سينومي سنترز" تقر زيادة رأس المال إلى 5.17 مليار ريال بأسهم منحة
- الدولار يرتفع قرب أعلى مستوياته في شهرين بدعم أسعار النفط
- "عبر الخليج" تحصل على تسهيلات ائتمانية من "الأول" بـ70 مليون ريال

0 تعليق